Das Wichtigste vorab
- Die Kfz-Haftpflicht schützt im gesetzlichen und vertraglichen Rahmen gegen Ansprüche aus dem Fahrzeuggebrauch.
- Teilkasko erfasst bestimmte eigene Fahrzeugschäden; Vollkasko erweitert den Schutz unter anderem um selbst verursachte Unfälle.
- Entscheidend sind Fahrzeugwert, Finanzierbarkeit eines Ersatzes und Vertragsdetails.
Inhalt dieses Ratgebers
- Bedarf: Drei unterschiedliche finanzielle Fragen
- Leistungen der Haftpflicht: Ansprüche anderer Menschen
- Teilkasko: Bestimmte Ereignisse am eigenen Fahrzeug
- Vollkasko: Erweiterter Schutz und bewusster Eigenanteil
- Grenzen: Fahrzeugwert und Vertragsdetails zählen
- Kostenfaktoren: Nutzung ehrlich und vergleichbar angeben
- Schadenfall: Absichern, dokumentieren und die Kostenfolgen klären
- Alternativen und Wechsel: Den Ersatz des Autos mitdenken
- Vorteile & Nachteile
- Checkliste
- Häufige Fragen
- Quellen
Bedarf: Drei unterschiedliche finanzielle Fragen
Bei der Kfz-Versicherung musst du drei Fragen auseinanderhalten: Wer trägt Schäden, die durch dein Fahrzeug anderen entstehen? Welche Schäden am eigenen Fahrzeug willst du absichern? Und welche zusätzlichen Leistungen brauchst du bei Panne oder Streit? Die Antworten führen zu unterschiedlichen Verträgen oder Bausteinen. Ein besonders großes Paket ist deshalb nicht automatisch die passendste Lösung.
Für Fahrzeughalter im Anwendungsbereich des Pflichtversicherungsgesetzes ist die Haftpflicht abzuschließen und aufrechtzuerhalten. Die Kaskoentscheidung betrifft dagegen grundsätzlich dein eigenes Verlustrisiko. Bei finanzierten oder geleasten Fahrzeugen können zusätzliche vertragliche Vorgaben bestehen. Prüfe diese vor dem Versicherungsabschluss, damit Finanzierungs- und Versicherungsvertrag zusammenpassen.
Fachliche Grundlagen: [kf-pflvg]
Leistungen der Haftpflicht: Ansprüche anderer Menschen
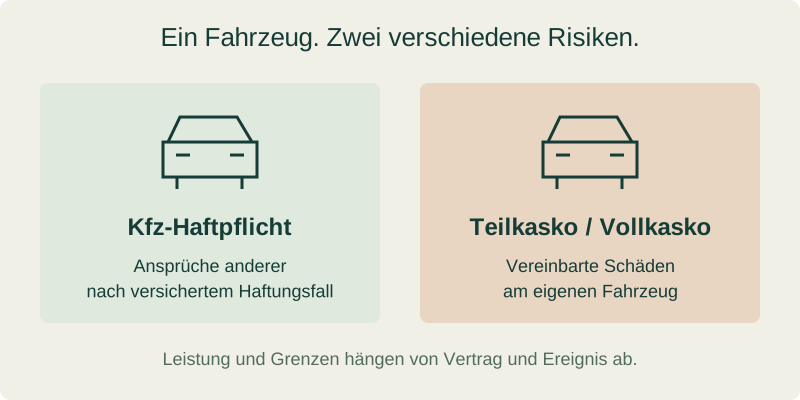
Die Kfz-Haftpflicht betrifft Personen-, Sach- und sonstige Vermögensschäden durch den versicherten Fahrzeuggebrauch im gesetzlichen und vertraglichen Rahmen. Sie prüft geltend gemachte Ansprüche, erfüllt berechtigte Forderungen und wehrt unbegründete ab. Den Schaden am eigenen Fahrzeug nach einem selbst verursachten Unfall übernimmt sie dagegen grundsätzlich nicht.
Fiktives Beispiel: Paul verursacht beim Abbiegen einen Zusammenstoß. Das andere Auto ist beschädigt, sein eigenes ebenfalls. Für die Forderungen der anderen Seite ist die Haftpflicht relevant. Für Pauls eigenen Fahrzeugschaden stellt sich eine separate Kaskofrage. Diese Trennung bleibt auch dann wichtig, wenn beide Deckungen auf derselben Beitragsrechnung stehen.
Fachliche Grundlagen: [kf-pflvg] [kf-bdv]
Teilkasko: Bestimmte Ereignisse am eigenen Fahrzeug
Teilkasko erfasst je nach Bedingungen beispielsweise Diebstahl, Glasbruch, Brand und bestimmte Naturereignisse. Auch Tierzusammenstöße oder Tierbiss können relevant sein; Umfang und Folgeschadenlimits unterscheiden sich. Frage konkret nach den für dich wichtigen Situationen. Die Aussage „Wildschäden versichert“ erklärt beispielsweise noch nicht, welche Tierarten und welche Schadenabläufe tatsächlich erfasst sind.
Fiktives Beispiel: Ein Ast fällt während eines Unwetters auf Miriams geparktes Auto. Sie dokumentiert Fahrzeug, Umgebung und Zeitpunkt und klärt den Fall über ihre Kaskoversicherung. Ein gewöhnlicher technischer Defekt am nächsten Tag wäre dagegen nicht allein deshalb versichert, weil ebenfalls eine Reparatur nötig ist. Ursache und Bedingungen entscheiden.
Fachliche Grundlagen: [kf-bdv]
Vollkasko: Erweiterter Schutz und bewusster Eigenanteil
Vollkasko umfasst üblicherweise auch die Teilkaskogefahren und erweitert den Schutz insbesondere um Unfallschäden am eigenen Fahrzeug sowie mutwillige Beschädigung durch Dritte. Das bedeutet trotzdem keinen Schutz gegen jede Verschlechterung. Abnutzung und gewöhnliche Betriebsdefekte sind gesondert einzuordnen. Auch bei einem Unfall bleiben Selbstbeteiligung, Ausschlüsse und mögliche Leistungskürzungen wichtig.
Fiktives Beispiel: Nora beschädigt beim Rangieren ihr eigenes Auto an einer Mauer. Für diese Art selbst verursachten Unfalls ist die Vollkasko die relevante Prüfung. Bevor sie einen kleinen Schaden abrechnet, lässt sie Eigenanteil und mögliche Rückstufung erläutern. Bei einem großen Schaden steht dagegen zuerst die Sicherung ihrer Mobilität und Finanzierung im Vordergrund.
Fachliche Grundlagen: [kf-gdv-schlag]
Vorteile und Nachteile im Überblick
Was für den Schutz spricht
- Haftpflicht deckt wichtige finanzielle Folgen gegenüber anderen ab.
- Kasko kann einen großen Verlust des eigenen Fahrzeugs auffangen.
- Bausteine und Selbstbeteiligungen ermöglichen eine bedarfsgerechte Gestaltung.
Was du abwägen solltest
- Verschleiß und gewöhnliche Defekte sind keine allgemeine Kaskoleistung.
- Selbstbeteiligungen und Rückstufung können einen Eigenanteil verursachen.
- Falsche Angaben zu Fahrern oder Nutzung können Folgen haben.
Grenzen: Fahrzeugwert und Vertragsdetails zählen
Entscheide über Kasko nicht allein nach einer festen Altersgrenze des Autos. Ein älteres, noch wertvolles Fahrzeug kann für dich schwer zu ersetzen sein. Umgekehrt kannst du bei einem günstigen Zweitwagen einen größeren Eigenanteil bewusst tragen. Prüfe bei Leasing oder Finanzierung auch, ob im Totalschadenfall eine Lücke zwischen Versicherungsleistung und vertraglicher Forderung bestehen könnte.
Weitere Prüfpunkte sind grobe Fahrlässigkeit, mitversicherte Fahrzeugteile, Neupreis- oder Kaufpreisregelungen und eine mögliche Werkstattbindung. Bei Elektroautos kommen Fragen zu Akku, Ladekabel und konkreten Schadenursachen hinzu. Lass dir Leistungen anhand deines Fahrzeugs erklären, statt aus der Bezeichnung eines Bausteins auf einen umfassenden Batterieschutz zu schließen.
Kostenfaktoren: Nutzung ehrlich und vergleichbar angeben
Fahrzeugtyp, Region, Jahreskilometer, Fahrerkreis und Schadenverlauf können den Beitrag beeinflussen. Auch das Alter von Fahrern spielt in der Kalkulation eine Rolle. Die BaFin hat sich mit altersabhängiger Tarifierung befasst; ein individueller Beitrag lässt sich daraus jedoch nicht pauschal ableiten. Vergleiche deshalb mit deinen tatsächlichen Angaben und demselben Leistungsumfang.
Unterschätze die jährliche Fahrleistung nicht absichtlich, nur um ein günstiges Angebot zu erhalten. Aktualisiere veränderte Nutzung und neue Fahrer entsprechend den Vertragsregeln. Ein sauberer Vergleich zeigt Haftpflicht und Kasko, Selbstbeteiligungen und wesentliche Zusatzleistungen getrennt. Nur so erkennst du, welche Ersparnis tatsächlich mit welcher Veränderung deines Schutzes verbunden ist.
Fachliche Grundlagen: [kf-gdv-beitrag] [kf-bafin]
Schadenfall: Absichern, dokumentieren und die Kostenfolgen klären
Nach einem Unfall kommen Sicherheit und Hilfe zuerst. Sichere die Stelle, kümmere dich um Verletzte und verständige erforderlichenfalls Rettungsdienst oder Polizei. Halte Beteiligte, Kennzeichen, Ort und Ablauf fest. Fotografiere, soweit gefahrlos möglich, auch die Gesamtsituation. Melde den Vorgang dem zuständigen Versicherer und reiche spätere Forderungen oder Schreiben nach.
Bei Haftpflicht und Vollkasko können regulierte Schäden Auswirkungen auf die Schadenfreiheitsklasse haben. Frage nach der konkreten Rückstufung und gegebenenfalls nach Bedingungen eines Schadenrückkaufs. Eine überschlägige Rechnung sollte mehrere kommende Beitragsjahre berücksichtigen. Die Teilkasko funktioniert üblicherweise ohne dieses Schadenfreiheitsklassensystem; mögliche allgemeine Beitragsanpassungen sind ein anderes Thema.
Fachliche Grundlagen: [kf-bdv]
Alternativen und Wechsel: Den Ersatz des Autos mitdenken
Du kannst den möglichen Verlust des eigenen Autos ganz oder teilweise selbst tragen, wenn deine Rücklagen und Lebensumstände das zulassen. Rechne dabei auch die Zeit bis zur Ersatzbeschaffung durch: Arbeitsweg, Kinderbetreuung oder Pflegeaufgaben können vom Fahrzeug abhängen. Eine rein rechnerische Betrachtung des Marktwerts bildet diese praktische Abhängigkeit nicht vollständig ab.
Bei einem Wechsel prüfst du Versicherungsbeginn, Vertragsende und Bestätigung des neuen Schutzes. Ein bestimmter Kündigungsstichtag gilt nicht für jeden Vertrag, weil Versicherungsjahre unterschiedlich liegen können. Kontrolliere außerdem, wie Sonderregelungen oder Rabattschutz beim Anbieterwechsel behandelt werden. Bewahre den bisherigen Schadenverlauf und die neue Vertragsbestätigung auf, damit die Einstufung nachvollziehbar bleibt.
Deine Checkliste
Du kannst die Punkte hier für dich abhaken. Die Auswahl wird nicht gespeichert.
Häufige Fragen
Ist Vollkasko nur für ganz neue Fahrzeuge sinnvoll?
Das Fahrzeugalter allein entscheidet nicht. Wichtig sind auch aktueller Wert, deine Rücklagen, eine mögliche Finanzierung und die Bedeutung des Fahrzeugs für deinen Alltag.
Steigt mein Beitrag nach jedem Teilkaskoschaden durch Rückstufung?
Teilkasko hat üblicherweise kein Schadenfreiheitsklassensystem. Die allgemeine Beitragsentwicklung und mögliche Folgen eines Schadenverlaufs sind davon zu unterscheiden.
Quellen und redaktioneller Stand
Recherche am 17. Oktober 2026. Dieser Text ist ein redaktioneller Entwurf; eine abschließende fachliche Prüfung ist noch offen. Rechenbeispiele erläutern Zusammenhänge und sind keine individuellen Empfehlungen.
- [kf-pflvg] Gesetze im Internet: § 1 Pflichtversicherungsgesetz ↗
- [kf-gdv-beitrag] GDV: So setzt sich der Versicherungsbeitrag für einen Pkw zusammen ↗Branchenverband der Versicherungswirtschaft; keine unabhängige Verbraucherberatung.
- [kf-gdv-schlag] GDV: Schäden durch Schlaglöcher: Vollkasko schützt – Staat zahlt nur selten ↗Branchenquelle; die konkrete Deckung richtet sich nach dem Vertrag.
- [kf-bdv] Bund der Versicherten: Infoblatt Kfz-Versicherung ↗
- [kf-rabatt] Bund der Versicherten: Rabattschutz in der Kfz-Versicherung: Sinnvoll oder nicht? ↗
- [kf-bafin] BaFin: Das Alter darf eine Rolle spielen ↗