Das Wichtigste vorab
- Gesetzlicher Auslandsschutz hat räumliche und inhaltliche Grenzen; ein Rücktransport gehört nicht zum regulären GKV-Schutz.
- Prüfe Reiseziele, maximale Dauer jeder Reise und die genaue Rücktransportklausel.
- Auch bestehende Vorerkrankungen, längere Aufenthalte und bereits vorhandene Kartenversicherungen brauchen einen genauen Blick.
Inhalt dieses Ratgebers
- Welche Lücke entsteht auf einer Auslandsreise?
- Was die europäische Gesundheitskarte leistet
- Rücktransport: Auf den Auslöser kommt es an
- Jahresvertrag heißt nicht automatisch ein Jahr Reisezeit
- Vorerkrankungen: Unerwartete Verschlechterung ist eine eigene Frage
- Welche Leistungen du einzeln prüfen solltest
- Vorhandenen Schutz und Kostenfaktoren vergleichen
- Im Notfall: zuerst Hilfe, dann geordnet abstimmen
- Krankenbehandlung ist etwas anderes als Reisestorno
- Vorteile & Nachteile
- Checkliste
- Häufige Fragen
- Quellen
Welche Lücke entsteht auf einer Auslandsreise?
Ein akuter Behandlungsbedarf kann unterwegs organisatorisch und finanziell belastend werden. Du kennst das Gesundheitssystem nicht, erhältst möglicherweise eine private Rechnung und musst klären, welche Stelle zahlt. Eine Auslandsreisekrankenversicherung ist dafür gedacht, bestimmte unerwartete medizinische Kosten während versicherter Reisen zu übernehmen. Welche Behandlungen und Transporte dazugehören, ergibt sich aus dem Vertrag.
Denke dabei nicht nur an Fernreisen. Auch innerhalb Europas können Eigenanteile oder privat abgerechnete Leistungen entstehen. Prüfe deinen bisherigen Schutz vor der Abreise und nicht erst im Wartezimmer. Bei privater Krankenversicherung ist ebenfalls der tatsächliche Tarif maßgeblich: räumliche Geltung, Dauer und Rücktransport sind nicht automatisch überall gleich geregelt.
Was die europäische Gesundheitskarte leistet
Mit der EHIC können gesetzlich Versicherte bei vorübergehenden Aufenthalten in den erfassten Staaten medizinisch notwendige Leistungen nach den Bedingungen des Aufenthaltslandes erhalten. Das ist nicht dasselbe wie die Zusage, jede Rechnung einer beliebigen privaten Einrichtung vollständig zu bezahlen. Außerhalb dieses Bereichs können Abkommen bestehen; die Details solltest du für dein Reiseziel mit der Krankenkasse klären.
Die Karte ist deshalb ein wichtiger Bestandteil deiner Reiseunterlagen, aber kein vollständiger Ersatz für zusätzlichen Reiseschutz. Speichere auch die Kontaktdaten deiner Krankenkasse. Wenn du eine Behandlung selbst bezahlst, lass dir eine nachvollziehbare Rechnung geben. Welche Erstattung möglich ist, hängt vom konkreten System und den Voraussetzungen ab. Eine spätere vollständige Rückzahlung sollte nicht ungeprüft eingeplant werden.
Fachliche Grundlagen: [ark-bmg]
Rücktransport: Auf den Auslöser kommt es an
Ein Rücktransport nach Deutschland kann medizinisch und organisatorisch aufwendig sein. Der reguläre Leistungsumfang der GKV umfasst diesen Rücktransport nicht. Bei privaten Reiseverträgen ist deshalb wichtig, wann er übernommen wird. Eine Beschränkung auf medizinische Notwendigkeit kann enger sein als eine Regelung für medizinisch sinnvollen und vertretbaren Rücktransport. Lies die genaue Formulierung und frage nach dem Entscheidungsverfahren.
Fiktives Beispiel: Nach einem Unfall könnte Leon mehrere Wochen im Ausland behandelt werden. Die Versorgung vor Ort ist grundsätzlich möglich, seine Genesung lässt aber eine Rückkehr mit Unterstützung zu. Ob sein Vertrag in diesem Szenario zahlt, hängt von der konkreten Transportklausel und der medizinischen Beurteilung ab. Die Versicherung organisiert nicht allein deshalb jeden gewünschten früheren Heimflug, weil ein Krankenhausaufenthalt unangenehm ist.
Fachliche Grundlagen: [ark-vz]
Jahresvertrag heißt nicht automatisch ein Jahr Reisezeit
Viele Jahrespolicen sichern mehrere Reisen ab, begrenzen aber die Dauer jeder einzelnen Reise. Eine Reise von mehreren Monaten kann deshalb einen speziellen Langzeitschutz erfordern. Unterscheide Vertragslaufzeit, maximal versicherte Reisedauer und eine mögliche Nachleistung bei medizinisch unmöglicher Rückreise. Diese drei Fristen lösen verschiedene Fragen.
Lege deinen tatsächlichen Reiseplan daneben: Abreise, Rückkehr, Zwischenaufenthalte und mögliche Verlängerungen. Ein Auslandssemester, eine berufliche Entsendung oder ein längerer Aufenthalt mit Arbeit kann anders zu behandeln sein als ein Urlaub. Frage vor Abschluss nach und sichere die Antwort. Bei einem bereits begonnenen Aufenthalt solltest du nicht einfach annehmen, dass ein neu abgeschlossener Standardvertrag rückwirkend oder sofort passenden Schutz bietet.
Fachliche Grundlagen: [ark-dauer]
Vorteile und Nachteile im Überblick
Was für den Schutz spricht
- Kann wichtige Lücken des Auslandsschutzes schließen.
- Eine passende Rücktransportklausel kann hohe organisatorische und finanzielle Risiken abfedern.
- Assistance kann bei Klinikaufnahme und weiteren Schritten unterstützen.
Was du abwägen solltest
- Reisedauer und Zielgebiet können den Schutz begrenzen.
- Vorhersehbare Behandlungen und besondere Aktivitäten können ausgeschlossen sein.
- Familien- und Kartenangebote haben jeweils eigene Voraussetzungen.
- Storno- und Abbruchkosten sind dadurch nicht automatisch versichert.
Vorerkrankungen: Unerwartete Verschlechterung ist eine eigene Frage
Bei bestehenden Erkrankungen kommt es darauf an, welche Behandlungen bereits vorher absehbar waren und wie der Vertrag Ausschlüsse definiert. Eine chronische Erkrankung bedeutet nicht in jedem Tarif pauschal fehlenden Schutz. Umgekehrt wird eine geplante oder bereits angeratene Behandlung nicht automatisch zu einem versicherten Notfall, nur weil sie im Urlaub stattfindet.
Besprich bei Unsicherheit den Reiseplan mit der behandelnden Praxis und kläre die Versicherungsfrage anhand der Bedingungen. Frage konkret nach einer unerwarteten Verschlechterung und nach den erforderlichen Nachweisen. Nimm Medikamente, einen passenden Vorrat und wichtige medizinische Informationen mit. Eine ärztliche Reisefähigkeitsbescheinigung allein ersetzt keine Deckungszusage. Bei komplexeren Verläufen kann eine individuelle schriftliche Klärung vor der Buchung sinnvoll sein.
Fachliche Grundlagen: [ark-vz]
Welche Leistungen du einzeln prüfen solltest
Neben akuter ambulanter und stationärer Behandlung sind Medikamente, schmerzstillende Zahnbehandlung und medizinische Transporte wichtige Prüfpunkte. Familien sollten außerdem die Regelungen zur Begleitung eines erkrankten Kindes und zur Betreuung mitreisender Kinder ansehen. Bei Sportreisen können Bergung und Rettung eine Rolle spielen. Beachte dabei, dass diese Begriffe und Leistungen vertraglich unterschiedlich definiert sein können.
Erstelle eine kurze Liste deiner tatsächlichen Reiseumstände: Alter aller Mitreisenden, Zielregionen, sportliche Aktivitäten und notwendige Begleitung. Prüfe dann, ob diese Konstellation versichert ist. Ein Familienvertrag umfasst nicht automatisch jede Person, die gemeinsam reist. Auch volljährige Kinder, getrennte Reisen und unterschiedliche Wohnsitze können eigene Bedingungen auslösen. Der genaue Personenkreis gehört auf deine Vergleichsliste.
Fachliche Grundlagen: [ark-reise]
Vorhandenen Schutz und Kostenfaktoren vergleichen
Alter, Reisedauer, Zielgebiet, versicherte Personen und Leistungsumfang können den Beitrag beeinflussen. Für längere Aufenthalte können bestimmte Länder und berufliche Tätigkeiten zusätzlich wichtig sein. Vergleiche Angebote daher anhand desselben Reiseprofils. Achte auch auf Selbstbehalte und auf die Regeln bei Vertragsverlängerung oder Kündigung.
Falls deine Kreditkarte oder ein anderes Paket Reiseschutz enthält, lies die dazugehörigen Bedingungen separat. Ist die Reisezahlung mit der Karte Voraussetzung? Gilt der Schutz für alle Mitreisenden und für die gesamte Reisedauer? Welche Rücktransportregel ist enthalten? Eine vorhandene Versicherungsüberschrift beweist noch keinen passenden Schutz. Mehrere Policen machen die Abwicklung außerdem nicht automatisch einfacher; kläre im Schadenfall, wer zuständig ist.
Fachliche Grundlagen: [ark-reise]
Im Notfall: zuerst Hilfe, dann geordnet abstimmen
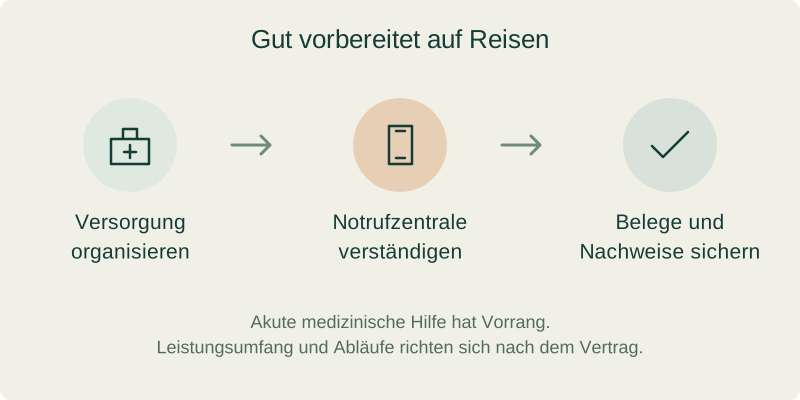
Bei einem medizinischen Notfall steht die Versorgung zuerst. Kontaktiere anschließend möglichst früh die Assistance beziehungsweise Notrufstelle des Versicherers, besonders bei stationärer Aufnahme, teuren Maßnahmen oder einem geplanten Rücktransport. Angehörige sollten wissen, wo Vertragsnummer und Telefonnummer zu finden sind. Speichere beides zusätzlich offline auf dem Telefon und in deinen Reiseunterlagen.
Notiere Datum, Ansprechpartner und Absprachen. Sammle Diagnosen, Behandlungsberichte, Zahlungsbelege und nachvollziehbare Rechnungen. Wenn ein Leistungserbringer eine hohe Vorauszahlung verlangt, stimme das Vorgehen mit dem Versicherer ab, soweit medizinisch und praktisch möglich. Organisiere einen kostspieligen Rücktransport nicht ohne die notwendige Abstimmung. Im Nachgang erleichtert eine vollständige Dokumentation die Prüfung und reduziert vermeidbare Rückfragen.
Krankenbehandlung ist etwas anderes als Reisestorno
Die Reisekrankenversicherung beantwortet die Frage nach versicherten Behandlungskosten unterwegs. Eine Reiserücktrittsversicherung kann dagegen bei bestimmten Ereignissen vor Reisebeginn ansetzen; eine Reiseabbruchversicherung betrifft andere Kosten nach Beginn. Der Abschluss eines Bausteins bedeutet nicht, dass automatisch alle Reisekosten bei Krankheit bezahlt werden.
Fiktives Beispiel: Aylin wird vor ihrer Abreise krank und kann nicht fliegen. Eine ausschließlich vereinbarte Reisekrankenversicherung ist deshalb noch keine Absicherung der Stornokosten. Wird sie dagegen während der Reise unerwartet behandlungsbedürftig, kann eine andere Prüfung notwendig sein. Diese Trennung hilft dir, gezielt nach Bedarf zu entscheiden und nicht nur ein möglichst großes Paket auszuwählen.
Fachliche Grundlagen: [ark-reise]
Deine Checkliste
Du kannst die Punkte hier für dich abhaken. Die Auswahl wird nicht gespeichert.
Häufige Fragen
Genügt die EHIC für Urlaub in Europa?
Sie ermöglicht bestimmten gesetzlichen Auslandsschutz, deckt aber nicht sämtliche privaten Rechnungen oder den regulären Rücktransport nach Deutschland. Ergänzender Schutz kann deshalb sinnvoll sein.
Gilt eine Jahrespolice für eine zwölfmonatige Reise?
Nicht automatisch. Meist muss die zulässige Dauer jeder einzelnen Reise gesondert geprüft werden; für Langzeitaufenthalte kann ein anderer Vertrag nötig sein.
Bin ich mit einer chronischen Erkrankung ausgeschlossen?
Das lässt sich nicht pauschal sagen. Prüfe die Regelungen zu Vorerkrankungen, vorhersehbaren Behandlungen und unerwarteten Verschlechterungen im konkreten Vertrag.
Quellen und redaktioneller Stand
Recherche am 17. Oktober 2026. Dieser Text ist ein redaktioneller Entwurf; eine abschließende fachliche Prüfung ist noch offen. Rechenbeispiele erläutern Zusammenhänge und sind keine individuellen Empfehlungen.
- [ark-bmg] Bundesministerium für Gesundheit: Versicherungsschutz im Ausland ↗
- [ark-vz] Verbraucherzentrale: Auslandsreisekrankenversicherung: darum ist sie wichtig ↗
- [ark-dauer] Verbraucherzentrale: Krankenversicherung im Ausland: Wie lange bin ich geschützt? ↗
- [ark-reise] Verbraucherzentrale: Auslandsreisen: Welcher Versicherungsschutz ist notwendig? ↗